


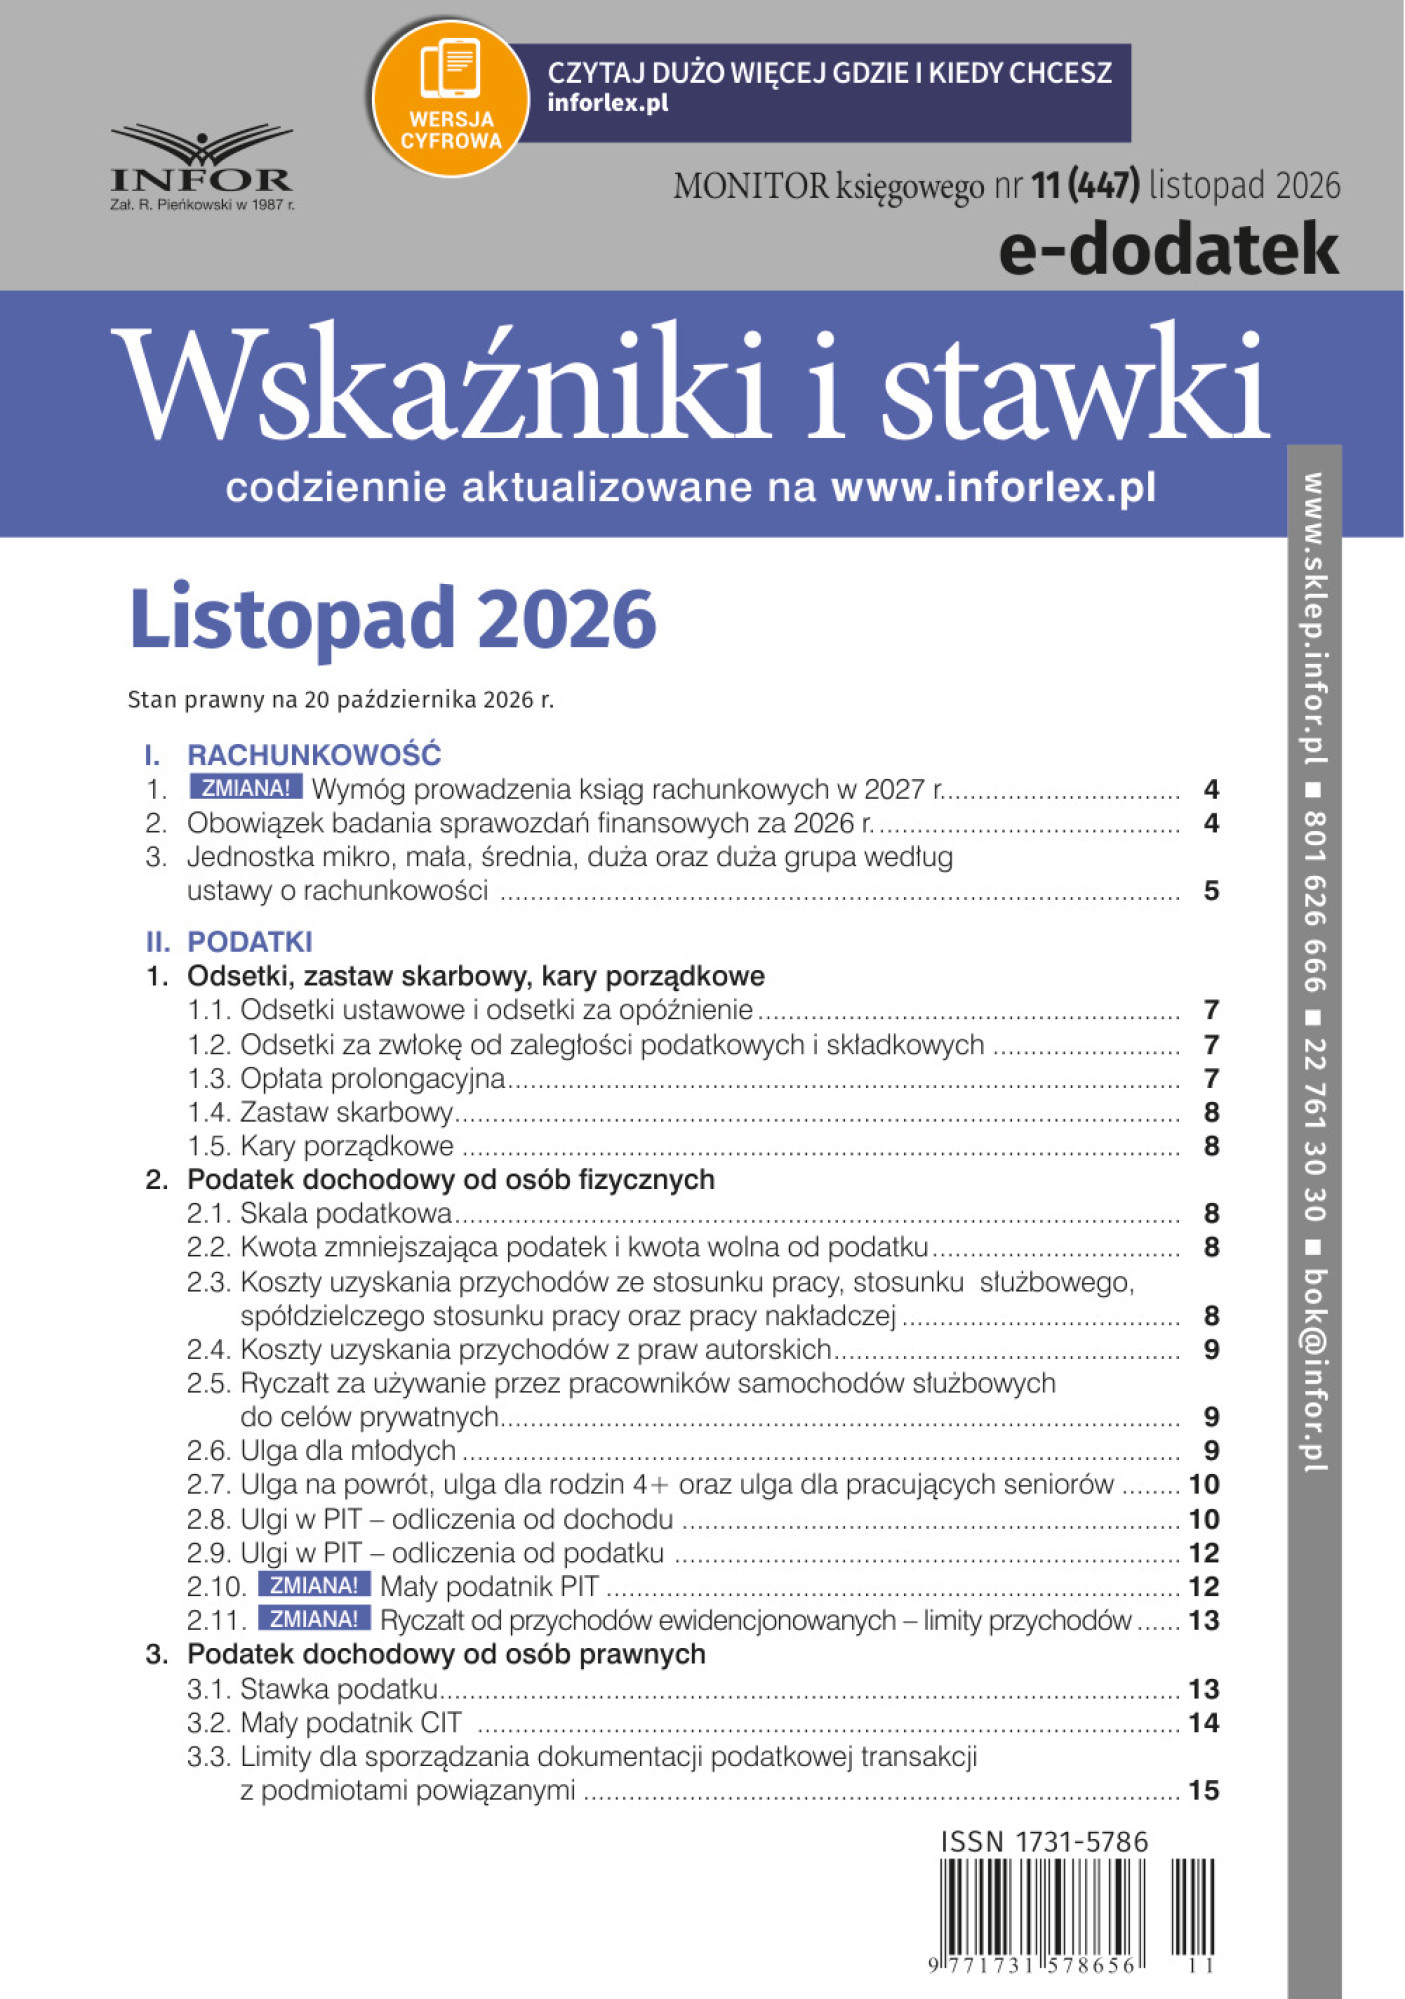
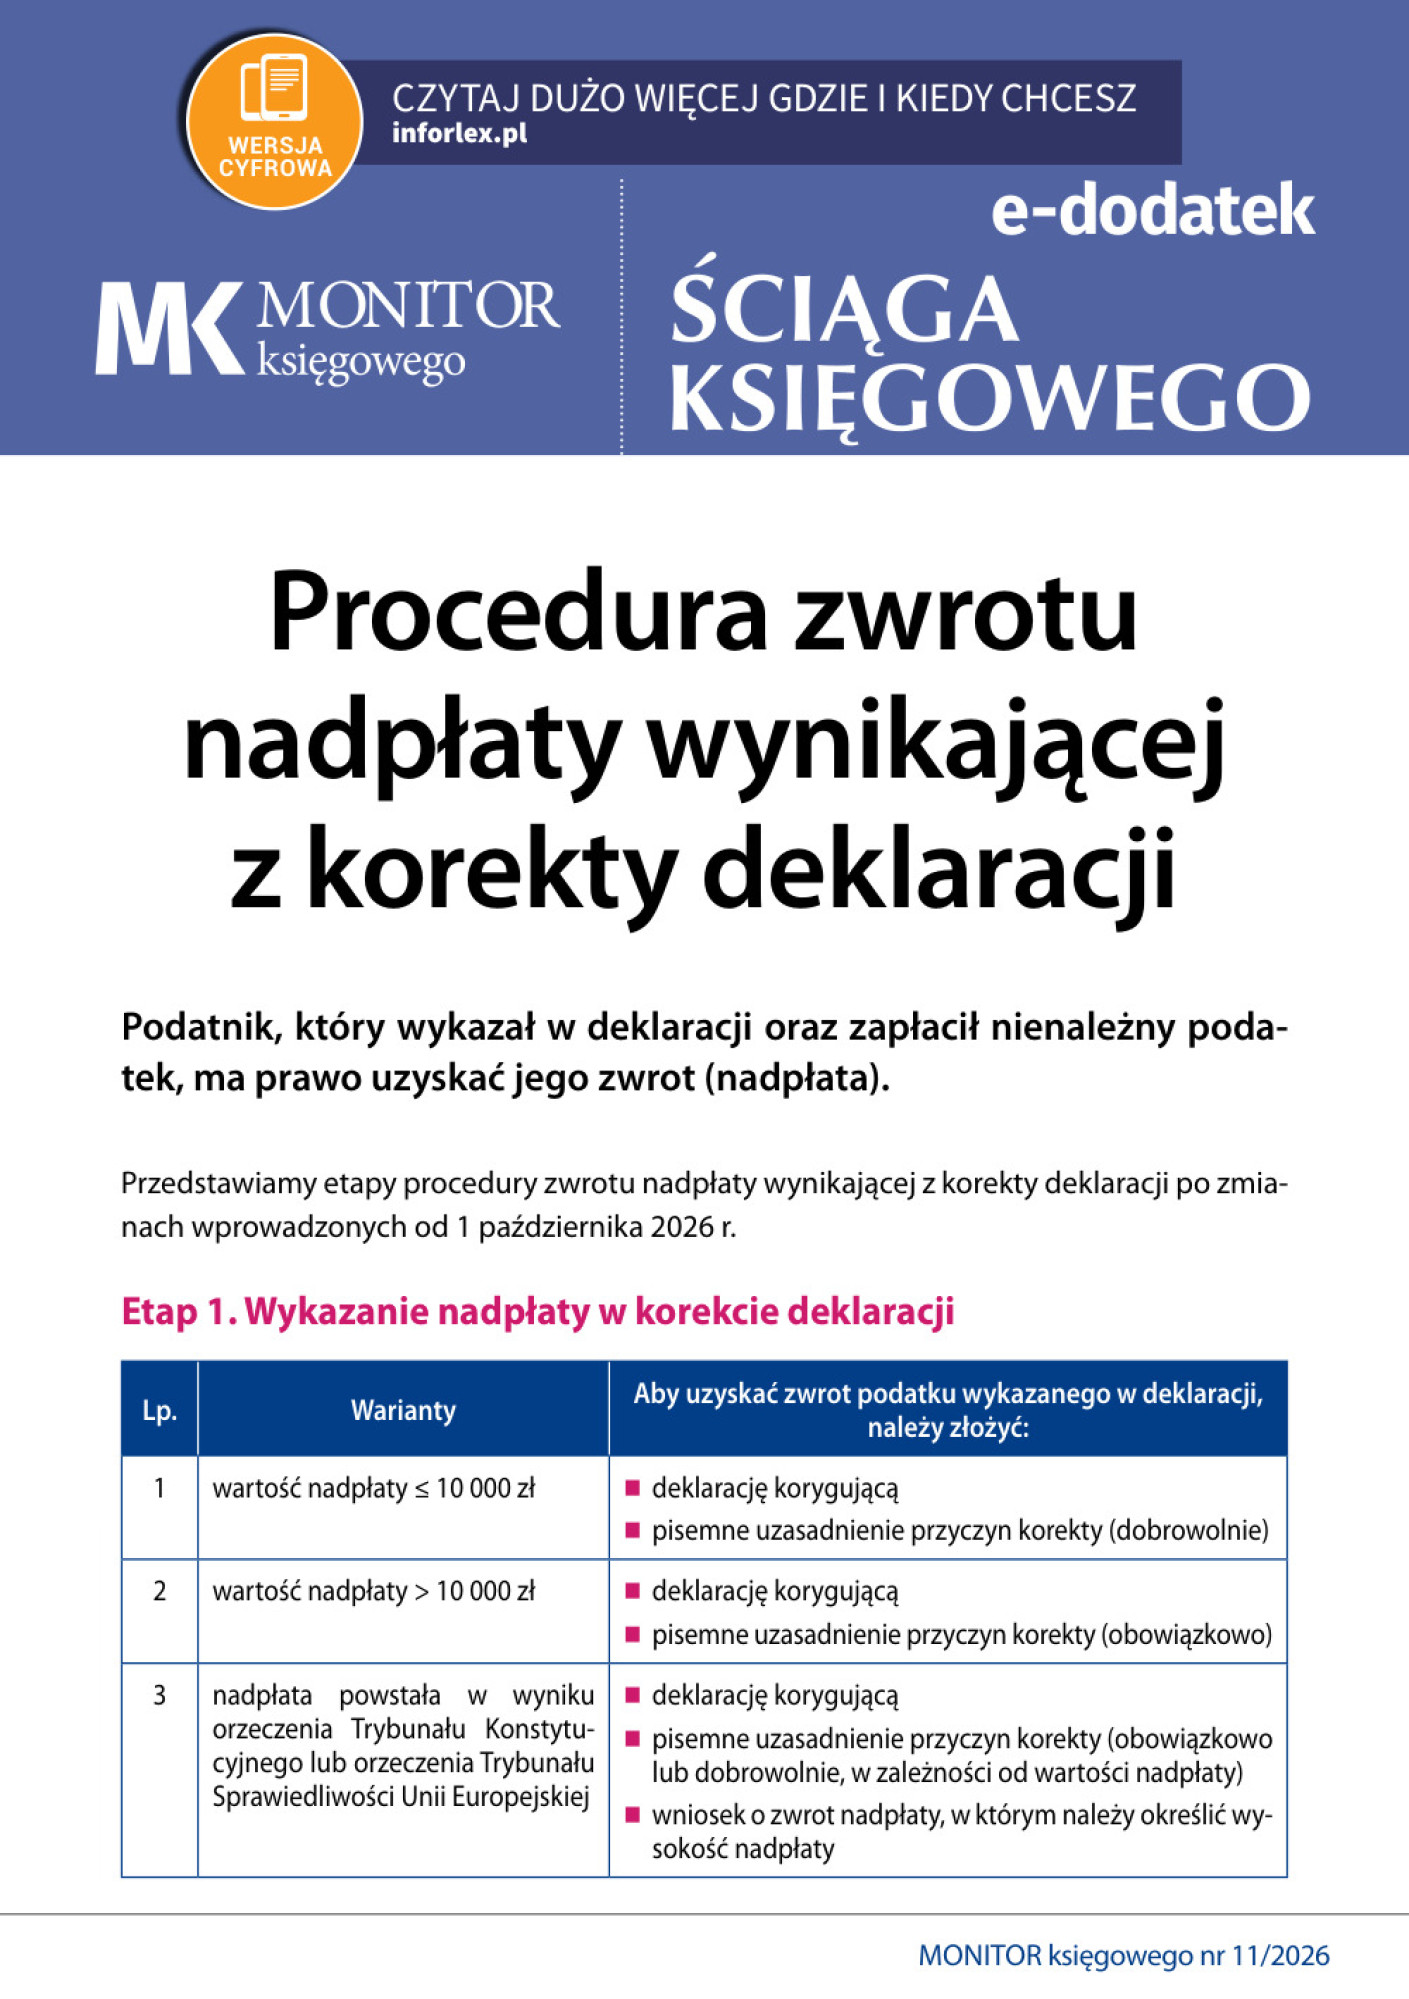
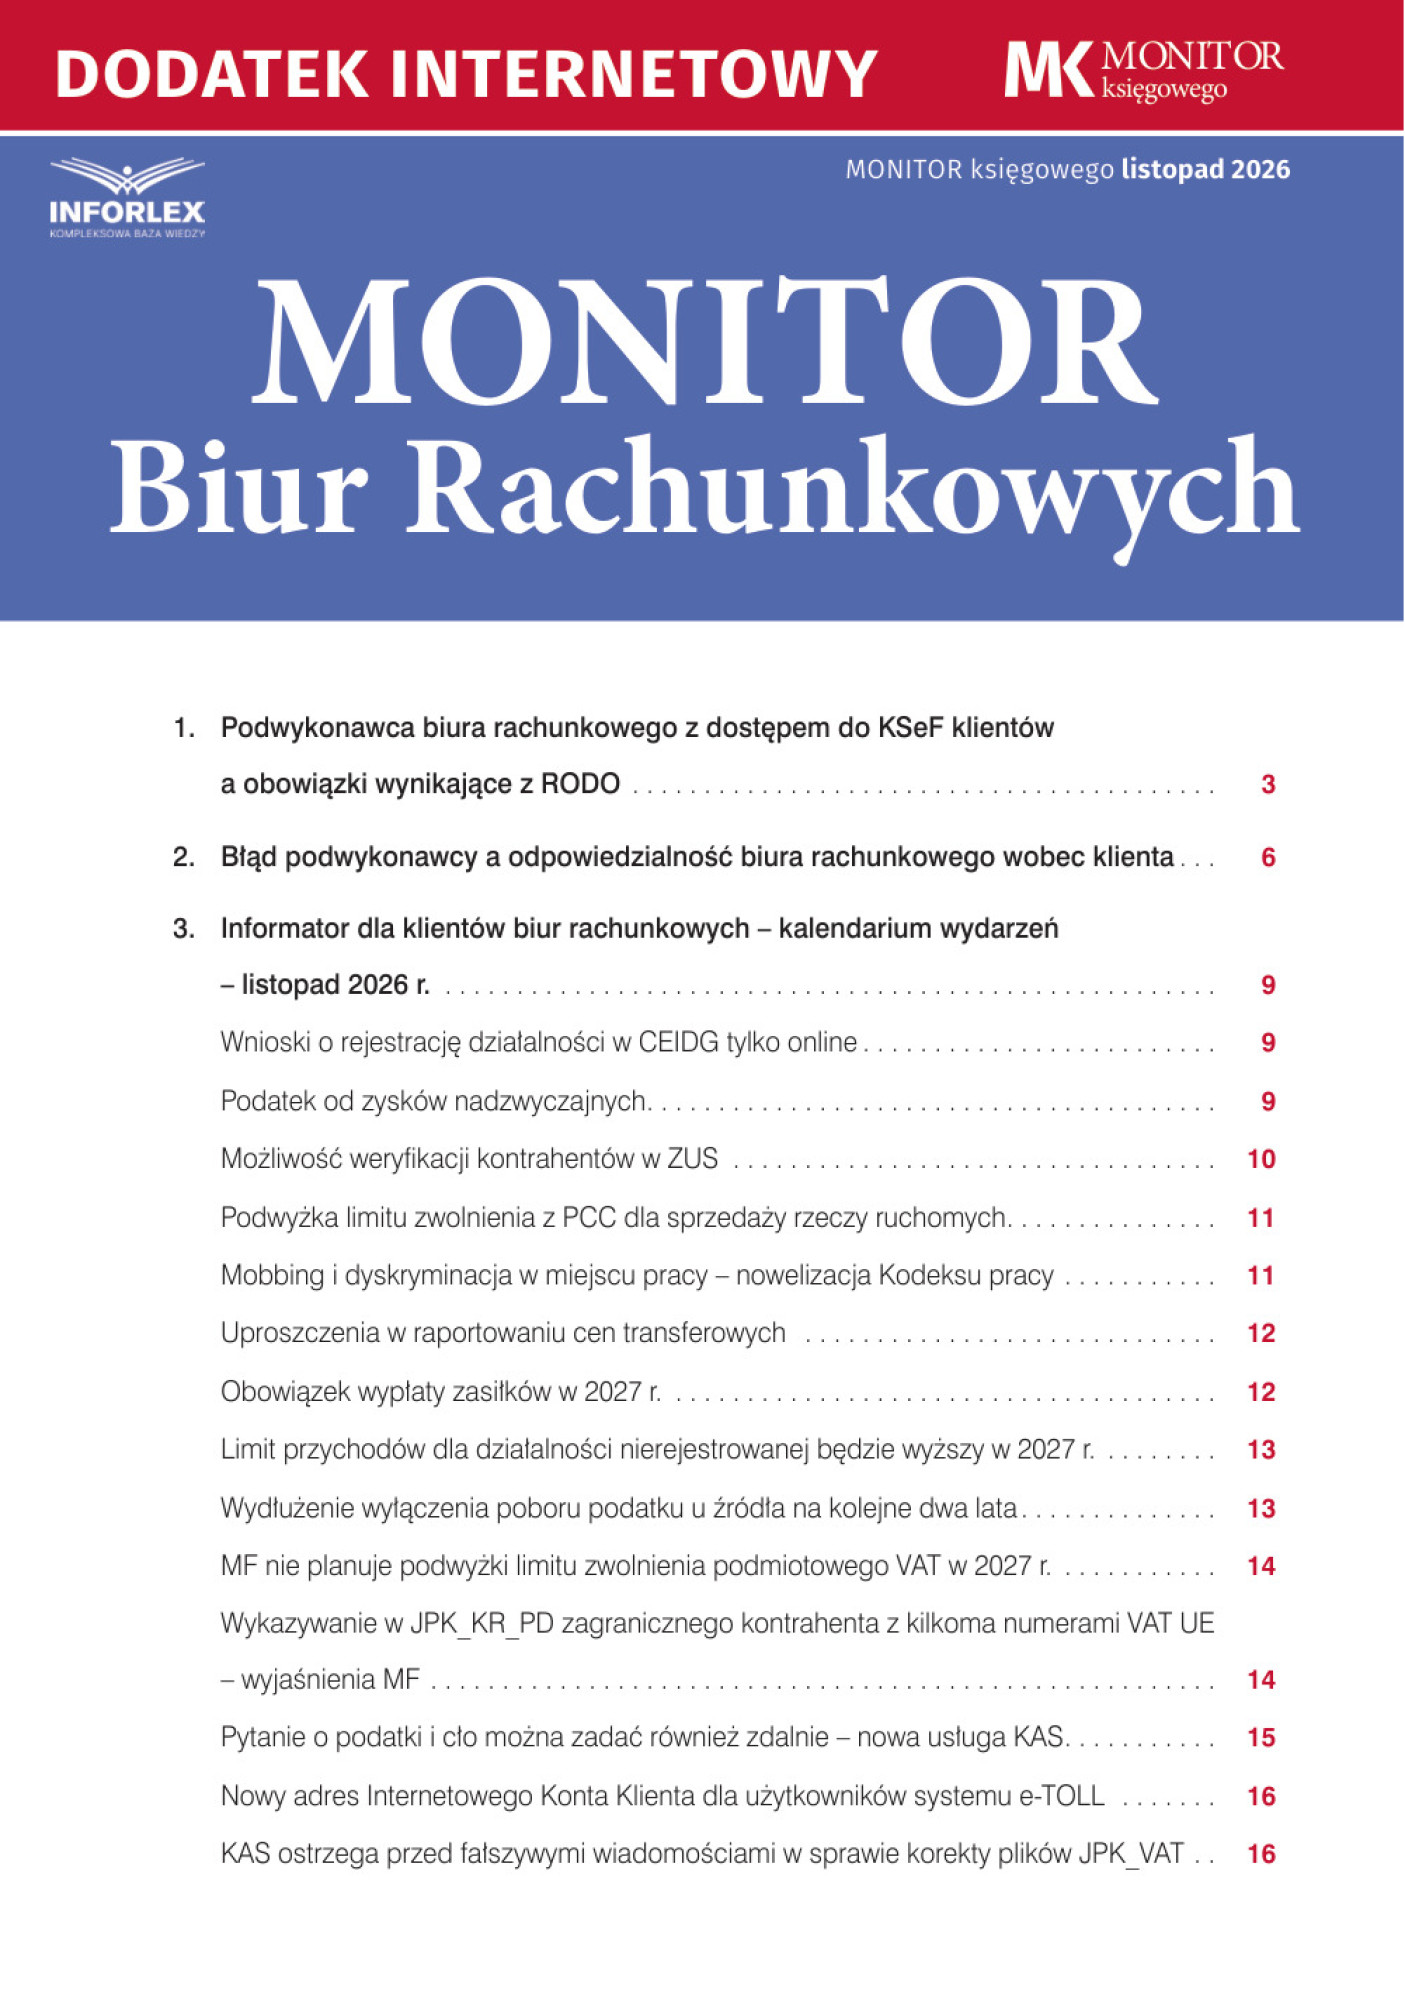
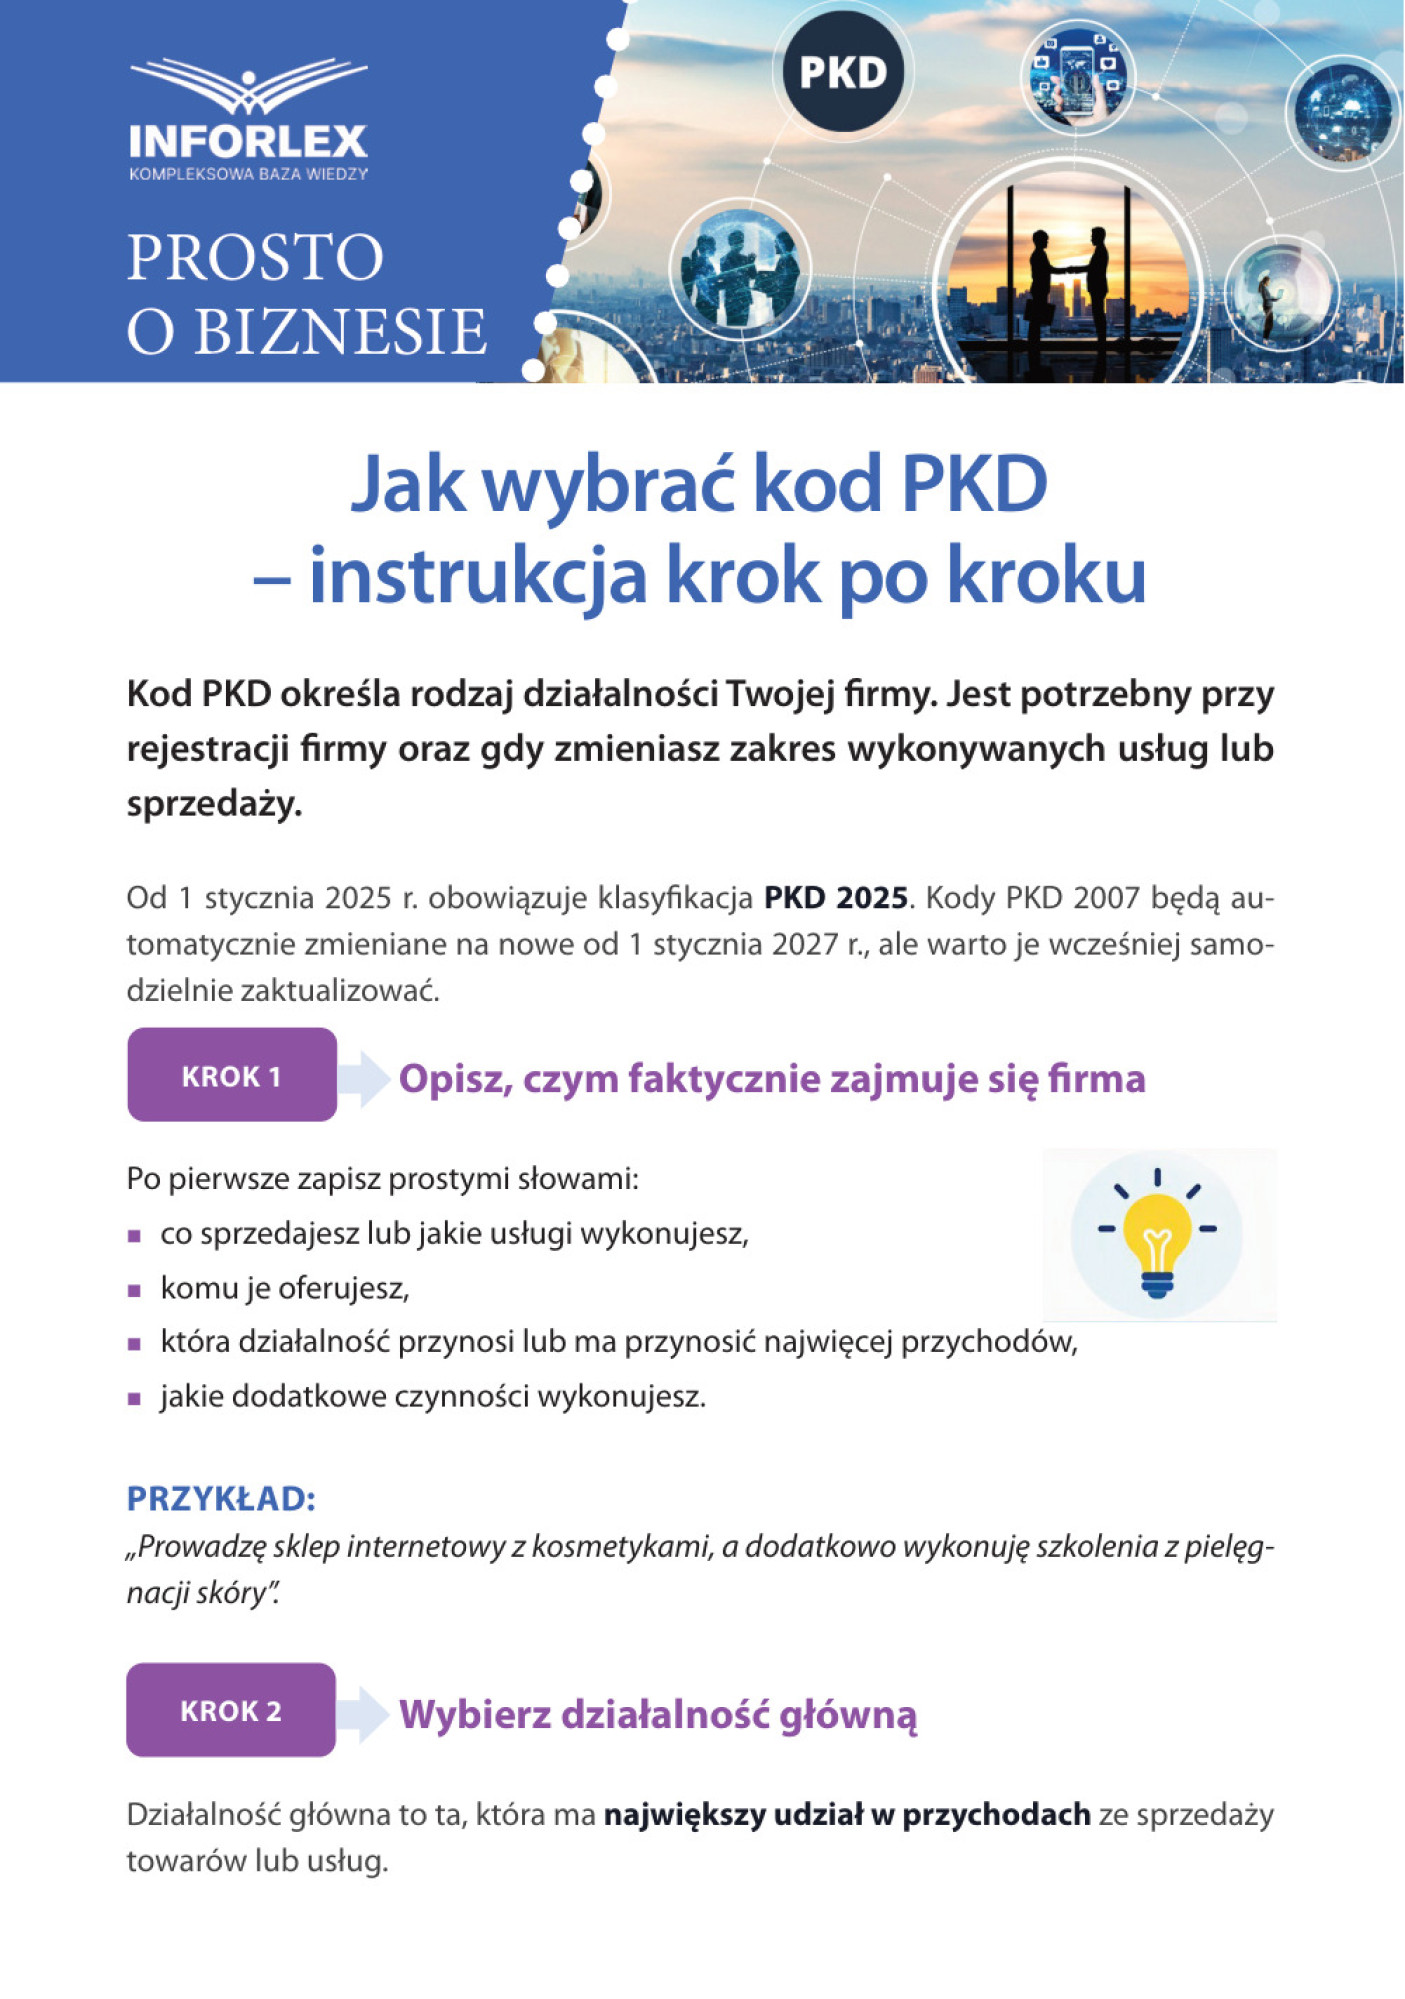
Spis treści
-
Aktualności
-
Zwrot akcyzy za paliwo rolnicze w 2027 r. Rząd podnosi stawkę zwrotu

-
Likwidacja firmy w trakcie roku. Czy JPK_KR_PD trzeba złożyć wcześniej
-
Lider konsorcjum może odliczyć VAT z faktur konsorcjantów – Szef KAS zmienia stanowisko
-
Zmiany w amortyzacji i w daninie solidarnościowej - Sejm uchwalił kolejne zmiany w PIT
-
Zmiana zasad opodatkowania fundacji rodzinnych od 1 stycznia 2027 r.
-
Od 1 stycznia 2027 r. wyższe stawki ryczałtu dla współpracy z podmiotami powiązanymi
-
Abolicja dla spółek na estońskim CIT – Sejm uchwalił zmiany
-
Skutki podatkowe relacji z jurysdykcjami niechętnymi współpracy podatkowej – opublikowano nową listę
-
Limit wpłat na IKE w 2027 r. wyniesie 30 099 zł
-
Opublikowano kwotę rocznej podstawy wymiaru składek obowiązującą w 2027 r.
-
Najem miejsc parkingowych bez kasy fiskalnej także po 1 kwietnia 2026 r. – zmiana interpretacji Szefa KAS
-
Nowe progi podatkowe PIT uchwalone przez Sejm
-
MF stawia na Krajową e-Kasę Rejestrującą. Nie będzie dalszego rozszerzania kas wirtualnych
-
KAS skontrolowała sprzedaż złota i srebra – jak wykryli nieprawidłowości
-
Nowa skala podatkowa PIT, 22% CIT i niższy limit ryczałtu - Senat przyjął zmiany podatkowe
-
Chcesz korzystać z procedury USZ – złóż oświadczenie
-
Skład VAT dla branży motoryzacyjnej. Ministerstwo chce ułatwić rozliczenia przy obrocie pojazdami
-
Deklarowanie i zapłata podatku z tytułu importu towarów w przesyłkach do 150 euro – opublikowano rozporządzenie
-
Zmiana w Kodeksie spółek handlowych – ograniczenia wymogów formalnych
-
Zmiany upraszczające rozliczenia importu i eksportu w VAT
-
Zmiany w skali podatkowej PIT i wyższy CIT od 2027 r. - nowy projekt resortu finansów
-
Bioenergoterapia bez zwolnienia z VAT – Szef KAS zajął restrykcyjne stanowisko
-
Uproszczenia w raportowaniu cen transferowych (TPR). Co zmienia się od 5 listopada 2026 r.
-
Projektowane zmiany w rozliczaniu VAT od wewnątrzwspólnotowego nabycia środków transportu
-
Podział środków w razie śmierci uczestnika PPK - komunikat PFR
-
Przejście na estoński CIT od lipca 2026 r. oznacza dwa pliki JPK_KR_PD, ale MF nie mówi, kiedy złożyć pierwszy
-
Zwiększenie limitu wpłat na IKZE w 2027 r.
-
JPK_CIT bez danych z ewidencji środków trwałych. Opublikowano rozporządzenie
-
Zmienią się zasady odpowiedzialności członków zarządu spółek za zaległe zobowiązania podatkowe i składkowe
-
Nowe progi podatkowe PIT bez waloryzacji. Senat zgłosił poprawki do nowelizacji
-
KSeF 2027: nowe zasady korzystania z tokenów i certyfikatów
-
Wyższa stawka VAT na napoje bezalkoholowe i energetyzujące od 2027 r.
-
Koniec okresu przejściowego PKD 2025. Nowe zasady klasyfikacji doradztwa podatkowego
-
Zmiany w rozliczaniu VAT przy imporcie i eksporcie towarów. Prezydent podpisał nowelizację
-
Prezydent podpisał nowelizację KSH. Uproszczone zasady zawiadamiania i udzielania pełnomocnictw w spółkach z o.o.
-
Od 1 listopada 2026 r. opłata manipulacyjna 2 euro za towary spoza UE. Wpłynie również na rozliczenia VAT
-
MF zmienia podejście do VAT od sprzedaży walut z gier komputerowych
-
Informator TPR – pytania i odpowiedzi (edycja siódma)
-
Jak podpisywać informacje TPR za 2025 r. po zmianach od 5 listopada 2026 r. - MF wyjaśniło wątpliwości
-
Do końca 2028 r. przedłużono wyłączenie obowiązku poboru podatku u źródła – opublikowano rozporządzenia
-
Koniec okresu przejściowego PKD 2025. Co oznacza dla płatników składek
-
Zmiany prawa – weszły w życie od 1 października do 1 grudnia 2026 r.
-
Oczekują na wejście w życie 1 stycznia 2027 r.
-
Ważne terminy listopad 2026 r.
-
Zwrot akcyzy za paliwo rolnicze w 2027 r. Rząd podnosi stawkę zwrotu
-
O tym musisz wiedzieć!
-
Limity podatkowe na 2027 r.
-
Księgi rachunkowe od 2027 r. (limit w górę o 296 tys. zł)
-
Kto, jak i do kiedy musi złożyć informacje dotyczące cen transferowych za 2025 r.
-
Podatek od nadzwyczajnych zysków – nowe obciążenie dla koncernów paliwowych od 1 listopada 2026 r.
-
Skutki podatkowe transkrypcji aktów małżeństwa osób tej samej płci – interpretacja ogólna MF
-
Wakacje składkowe dla przedsiębiorców – ostatni moment na skorzystanie z ulgi w 2026 r.
-
Obowiązki pracodawców w związku z wejściem w życie przepisów o mobbingu i dyskryminacji
-
Jak ustalić płatnika zasiłków na 2027 r.
-
Świadczenia świąteczne dla pracowników – jak prawidłowo je rozliczać
-
Limity podatkowe na 2027 r.
-
Raport Monitora Księgowego
-
Rozliczenie zakupu elektronicznej prenumeraty serwisu internetowego INFORLEX
-
-
Elektroniczna prenumerata INFORLEX – rozliczenie VAT
-
Elektroniczna prenumerata INFORLEX – rozliczenie CIT
-
Elektroniczna prenumerata INFORLEX – ujęcie w księgach rachunkowych
-
Elektroniczna prenumerata INFORLEX – rozliczenie w PIT i pkpir
-
Podsumowanie
-
Kiedy powstaje obowiązek podatkowy w VAT przy elektronicznej prenumeracie INFORLEX?
-
Kiedy nabywca może odliczyć VAT z faktury za dostęp do serwisu INFORLEX?
-
Jak rozliczyć w CIT koszt dwuletniej prenumeraty INFORLEX od 1 stycznia 2027 r. do 31 grudnia 2028 r.?
-
Jak ująć w księgach rachunkowych fakturę z 2026 r. za dostęp do INFORLEX na lata 2027–2028?
-
Jak w pkpir rozlicza się koszt prenumeraty INFORLEX przy metodzie memoriałowej, uproszczonej i kasowej?
-
Podsumowanie
-
Elektroniczna prenumerata INFORLEX – rozliczenie VAT
-
Rozliczenie zakupu elektronicznej prenumeraty serwisu internetowego INFORLEX
VAT
-
Czy przemieszczenie towarów poza UE na zamówienie klienta trzeba udokumentować polską fakturą w KSeF i rozliczyć w JPK_VAT
-
Jak rozliczyć nietransakcyjne WNT samochodu zaimportowanego z USA do UE i sprowadzonego do Polski
-
Czy od wewnątrzwspólnotowego nabycia używanego ciągnika rolniczego trzeba zapłacić VAT
-
Kto rozlicza VAT od sprzedaży lokalu należącego do małżonków
-
Czy usługi przewozu turystów meleksem powinny być ewidencjonowane na kasie rejestrującej
-
Świadczenie kompleksowe a kilka pozycji na fakturze – wyrok NSA
Rachunkowość
-
Jak w księgach rachunkowych ująć zmianę metody wyceny nieruchomości zaliczonych do inwestycji
-
Jak ująć w księgach i oznaczyć w JPK_KR_PD roczny abonament serwisowy rozliczany w czasie
-
Jak rozliczyć w księgach rachunkowych zakup i wykup obligacji Skarbu Państwa
-
JPK_ST_KR – czy zawsze należy wysłać plik i czy niskocenny sprzęt musi się w nim znaleźć
Podatek dochodowy od osób prawnych
-
Jak rozliczyć sprzedaż samochodu sfinansowanego z dotacji
-
Czy można zaliczyć do kosztów utraconą kaucję butelkową
-
Czy żona może zawrzeć umowę najmu ze spółką z o.o. założoną przez męża i ich syna
-
Czy można amortyzować inwestycję w obcym budynku mieszkalnym zaadaptowanym na cele biurowe
-
Czy jest kosztem kwota podatku u źródła zapłacona za zagranicznego kontrahenta z tytułu nabytej od niego licencji
-
Czy odszkodowanie wypłacone klientom spółki z jej polisy OC jest przychodem spółki – wyrok NSA
Podatek dochodowy od osób fizycznych
-
Czy można zaliczyć do kosztów wydatki na opiekę stomatologiczną
-
Czy są kosztem wydatki na prąd zużyty w miejscu zamieszkania do ładowania samochodu wykorzystywanego w działalności
-
Czy można zaliczyć do kosztów wynagrodzenie wypłacane byłemu wspólnikowi za powstrzymywanie się od działalności konkurencyjnej
-
Jaką stawką ryczałtu opodatkować usługi biegłego świadczone na zlecenie sądów, prokuratur i Policji
-
Czy nagrody w programie poleceń pracowniczych mogą być opodatkowane 10% zryczałtowanym PIT – wyrok NSA
Podatkowa księga przychodów i rozchodów
ZUS
Kadry i płace
Inne podatki i opłaty
Ordynacja podatkowa
Tylko w e-wydaniu
-
Objaśnienia podatkowe w zakresie podatku od przerzuconych dochodów z 9 września 2025 r.
-
-
1. Wstęp
-
2. Cel przepisów o podatku od przerzuconych dochodów
-
3. Podatnik
-
4. Definicja przerzuconego dochodu - wprowadzenie
-
5. Podstawowe przesłanki powstania przerzuconego dochodu
-
6. Warunki po stronie podmiotu powiązanego
-
7. Klauzula istotnej rzeczywistej działalności gospodarczej
-
8. Szczególne przypadki wskazane w art. 24aa ust. 14 i 15
-
9. Zeznanie i rozliczenie podatku
-
Jaką ochronę daje zastosowanie się do Objaśnień podatkowych w danym okresie rozliczeniowym?
-
Jaki cel mają przepisy ustawy CIT o podatku od przerzuconych dochodów?
-
Kto jest podatnikiem podatku od przerzuconych dochodów na podstawie art. 24aa ustawy CIT?
-
Jak wykazuje się i wpłaca podatek od przerzuconych dochodów według ustawy CIT?
-
Jaką ochronę daje zastosowanie się do Objaśnień podatkowych w danym okresie rozliczeniowym?
-
1. Wstęp
-
1. Wprowadzenie
-
2. Status rzeczywistego właściciela jako warunek zastosowania preferencji w WHT
-
2.1. Definicja rzeczywistego właściciela w przepisach krajowych - uwzględnienie dorobku OECD i UE
-
2.2. Przesłanka otrzymania danej należności dla własnej korzyści i nieistnienia zobowiązania do przekazania całości lub części należności
-
2.3. Przesłanka prowadzenia rzeczywistej działalności gospodarczej
-
2.1. Definicja rzeczywistego właściciela w przepisach krajowych - uwzględnienie dorobku OECD i UE
-
3. Zakres płatności objętych obowiązkiem badania warunku rzeczywistego właściciela
-
4. Okoliczności badane w celu weryfikacji warunku rzeczywistego właściciela
-
5. Standard badania możliwości zastosowania preferencyjnej stawki podatku, zwolnienia lub niepobrania podatku
-
6. Szczególne przypadki badania warunku rzeczywistego właściciela
-
6.1. Wstęp
-
6.2. LTA
-
6.3. Rozszerzony zakres podmiotowy badania warunku rzeczywistego właściciela
-
Jakie trzy warunki musi łącznie spełnić rzeczywisty właściciel w ustawie o CIT i ustawie o PIT?
-
Przy jakich płatnościach bada się warunek rzeczywistego właściciela dla preferencji w WHT?
-
Czy przy usługach niematerialnych płatnik bada warunek rzeczywistego właściciela?
-
Na czym polega klauzula look-through approach (LTA) w podatku u źródła?
-
6.1. Wstęp