


Jak w księgach rachunkowych ująć koszty magazynowania sezonowych towarów
PROBLEM
Spółka zaczęła prowadzić sprzedaż hurtową artykułów dekoracyjnych. W październiku 2026 r., przygotowując się do sezonu świątecznego, zgromadziła znaczną ilość towarów przeznaczonych do sprzedaży w listopadzie i grudniu. Część towaru pozostaje w magazynie własnym, część w dwóch magazynach wynajmowanych od innych podmiotów. Spółka ponosi koszty wynajmu i przechowywania od października do końca grudnia 2026 r. Czy koszty magazynowania należy doliczyć do wartości towarów? Czy ma znaczenie, że część towarów przechowywana jest poza magazynem własnym?
RADA
Koszty magazynowania towarów, które są już kompletne i gotowe do sprzedaży, nie zwiększają ich wartości. Dzieje się tak niezależnie od tego, czy są przechowywane we własnym magazynie, czy w magazynie należącym do innego podmiotu. Tym samym koszty magazynowania należy ująć jako koszty działalności operacyjnej okresu, którego dotyczą. Wyjątkiem mogłyby być koszty magazynowania niezbędne jako element procesu produkcyjnego, którego zakończenie doprowadza produkt do stanu zdatnego do sprzedaży, np. dojrzewanie sera czy leżakowanie alkoholi.
UZASADNIENIE
Ustawa z 29 września 1994 r. o rachunkowości (dalej: uor) wskazuje (art. 28 ust. 2 uor), że cena nabycia obejmuje cenę zakupu oraz koszty bezpośrednio związane z zakupem i przystosowaniem składnika aktywów do stanu zdatnego do używania lub wprowadzenia do obrotu. Skoro towar jest gotowy do sprzedaży w chwili przyjęcia do magazynu, dalsze koszty przechowywania nie zwiększają jego wartości. Nie ma przy tym znaczenia, czy towary są przechowywane we własnym magazynie jednostki, czy w magazynie wynajmowanym.
Magazynowanie jako element produkcji. Inaczej jest, gdy magazynowanie stanowi konieczny etap wytwarzania. Zgodnie z art. 28 ust. 3 pkt 3 uor do kosztu wytworzenia nie zalicza się kosztów magazynowania wyrobów gotowych i półproduktów, chyba że ich poniesienie jest niezbędne w procesie produkcji. Krajowy Standard Rachunkowości nr 13 „Koszt wytworzenia jako podstawa wyceny produktów” wskazuje przykłady dojrzewania serów i leżakowania napojów alkoholowych. Decydujące znaczenie ma to, czy w okresie przechowywania nadal trwa proces produkcyjny, a nie miejsce, w którym produkty są przechowywane.
10 października 2026 r. spółka zakupiła dużą partię ozdób świątecznych przeznaczonych do sprzedaży w grudniu. Towary były kompletne i gotowe do sprzedaży w dniu przyjęcia. Ze względu na ograniczoną pojemność własnego magazynu zostały rozmieszczone w trzech lokalizacjach. Część pozostała w magazynie własnym, natomiast pozostałą część umieszczono w dwóch wynajmowanych magazynach zewnętrznych. Łączna wartość zakupionych towarów wynosiła 500 000 zł netto. Za przechowywanie towarów w dwóch zewnętrznych magazynach spółka otrzymała w październiku fakturę w kwocie 24 000 zł netto. Towary nie wymagały żadnego dodatkowego procesu technologicznego. Ich przechowywanie miało wyłącznie umożliwić sprzedaż w okresie świątecznym.
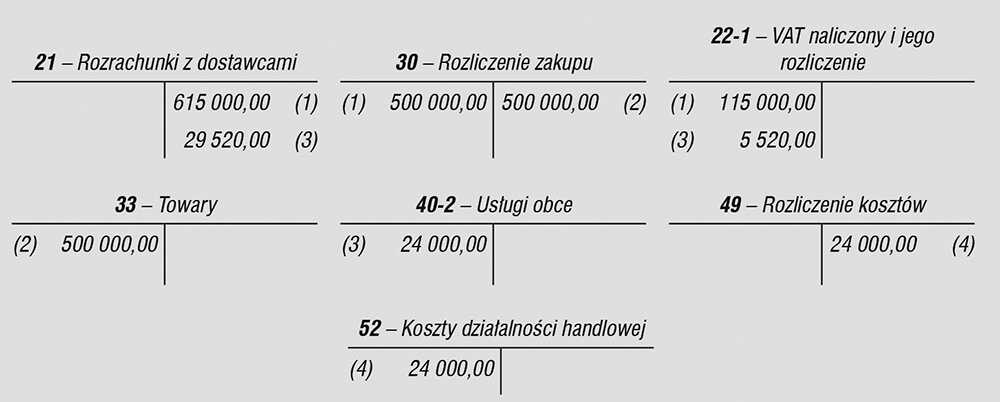
Ewidencja w księgach rachunkowych
1. FV – zakup towarów (500 000 zł netto + 115 000 zł VAT = 615 000 zł brutto):
Wn konto 30 „Rozliczenie zakupu” 500 000 zł
Wn konto 22-1 „VAT naliczony i jego rozliczenie” 115 000 zł
Ma konto 21 „Rozrachunki z dostawcami” 615 000 zł
2. PZ – przyjęcie towarów do magazynu – 500 000 zł:
Wn konto 33 „Towary” 500 000 zł
Ma konto 30 „Rozliczenie zakupu” 500 000 zł
3. FV – usługi magazynowania w magazynach zewnętrznych (24 000 zł netto + 5 520 zł VAT = 29 520 zł brutto):
Wn konto 40-2 „Usługi obce” 24 000 zł
Wn konto 22-1 „VAT naliczony i jego rozliczenie” 5 520 zł
Ma konto 21 „Rozrachunki z dostawcami” 29 520 zł
4. PK – rozliczenie kosztów na działalność handlową 24 000 zł:
Wn konto 52 „Koszty działalności handlowej” 24 000 zł
Ma konto 49 „Rozliczenie kosztów” 24 000 zł
Magazynowanie jako etap produkcji. Gdyby spółka zamiast towarów handlowych wytwarzała np. sery dojrzewające, a przechowywanie partii serów w październiku i listopadzie 2026 r. w kontrolowanych warunkach było niezbędnym i jeszcze trwającym etapem dojrzewania – bez którego produkt nie osiągnąłby stanu zdatnego do sprzedaży – koszty magazynowania powiększyłyby koszt wytworzenia: 500 000 zł + 24 000 zł = 524 000 zł.
Zapis księgowy: Wn konto 60 „Produkty gotowe” 24 000 zł / Ma konto 58 „Rozliczenie kosztów działalności” 24 000 zł. Analogicznie należałoby postąpić w razie leżakowania napojów alkoholowych, fermentacji czy suszenia, jeżeli proces ten nadal trwa, a jego zakończenie dopiero czyni produkt zdatnym do sprzedaży.
- art. 28 ust. 2 i ust. 3 pkt 3 ustawy z 29 września 1994 r. o rachunkowości (j.t. Dz.U. z 2026 r. poz. 522; ost.zm. Dz.U. z 2026 r. poz. 644)
- pkt. 6.7 Krajowego Standardu Rachunkowości nr 13 „Koszt wytworzenia jako podstawa wyceny produktów”, przyjęty uchwałą Komitetu Standardów Rachunkowości (Dz.Urz. MF z 2019 r. poz. 60)
Czy koszty magazynowania sezonowych towarów gotowych do sprzedaży zwiększają ich wartość?
Koszty magazynowania towarów, które są już kompletne i gotowe do sprzedaży, nie zwiększają ich wartości. Należy ująć je jako koszty działalności operacyjnej okresu, którego dotyczą.
Czy wynajmowany magazyn zewnętrzny zmienia ujęcie kosztów przechowywania towarów?
Nie ma znaczenia, czy towary są przechowywane we własnym magazynie jednostki, czy w magazynie wynajmowanym. Dalsze koszty przechowywania gotowych towarów nie zwiększają ich wartości.
Kiedy koszty magazynowania mogą powiększyć koszt wytworzenia produktów?
Koszty magazynowania mogą powiększyć koszt wytworzenia, gdy magazynowanie jest niezbędne w procesie produkcji i jego zakończenie doprowadza produkt do stanu zdatnego do sprzedaży, np. dojrzewanie sera czy leżakowanie alkoholi.
Dorota Pietrasz
księgowa

Już dziś zamów dostęp
do IFK Platforma Księgowych i Kadrowych
- Codzienne aktualności prawne
- Porady i artykuły z najpopularniejszych czasopism INFOR wraz z bieżącymi wydaniami
- Bogatą bibliotekę materiałów wideo
- Merytoryczne dodatki, ściągi, plakaty


