


Jak rozliczyć składki za osobę, która wykonuje zlecenie na rzecz swojego pracodawcy w czasie pobierania zasiłku macierzyńskiego
Jeden z naszych pracowników realizuje równolegle z umową o pracę dodatkowe umowy zlecenia (zawarte z naszą spółką). Od 6 maja 2015 r. pracownik ten przebywa na urlopie rodzicielskim, po wykorzystaniu części tego urlopu przez matkę dziecka. Jego zasiłek macierzyński wynosi 60% podstawy wymiaru. Od 4 do 31 maja 2015 r. pracuje u nas na umowę zlecenia, za wynagrodzeniem 800 zł. Natomiast z umowy o pracę wynagrodzenie wynosi 4200 zł. Obydwa wynagrodzenia będą wypłacone w maju. Jak rozliczyć składki za maj i jak prawidłowo wypełnić poszczególne raporty rozliczeniowe?
PROBLEM
RADA
W terminie do 15 czerwca 2015 r. powinni Państwo przesłać za tego pracownika do ZUS 3 imienne raporty - ZUS RSA, ZUS RCA (z dwóch tytułów ubezpieczeń) oraz ZUS RZA. W okresie od 6 do 31 maja 2015 r. pracownik podlegał obowiązkowo ubezpieczeniom emerytalnemu i rentowym z tytułu pobierania zasiłku macierzyńskiego, a z tytułu umowy zlecenia - obowiązkowo tylko ubezpieczeniu zdrowotnemu. Natomiast okres od 1 do 5 maja 2015 r. należy rozliczyć, ustalając kwoty wynagrodzenia za pracę za te dni oraz wynagrodzenie ze zlecenia za 4 i 5 maja. Od tych zsumowanych kwot trzeba opłacić wszystkie składki tak jak od przychodów pracowniczych.
UZASADNIENIE
Pobieranie zasiłku macierzyńskiego nabytego z racji zatrudnienia i wykonywanie umowy zlecenia są odrębnymi tytułami do ubezpieczeń społecznych.
Ubezpieczenia ze zlecenia i z zasiłku
Z tytułu pobierania zasiłku macierzyńskiego osoba podlega obowiązkowo ubezpieczeniom emerytalnemu i rentowym, a ze zlecenia - obowiązkowo ubezpieczeniom: emerytalnemu, rentowym, wypadkowemu i zdrowotnemu. Inaczej jest w sytuacji, gdy zleceniobiorca jednocześnie z realizacją umowy cywilnoprawnej pobiera zasiłek macierzyński (tzw. zbieg tytułów). Podlega wówczas obowiązkowo ubezpieczeniom emerytalnemu i rentowym tylko z tytułu pobierania zasiłku. Natomiast ze zlecenia może być objęty tymi ubezpieczeniami dobrowolnie, na swój wniosek. Jeśli nie przystąpi do ubezpieczeń dobrowolnych (a tak jest w większości przypadków), obowiązkowa jest za niego tylko składka zdrowotna.
Jeżeli natomiast umowa zlecenia zostaje zawarta z własnym pracownikiem (nieprzebywającym na urlopie rodzicielskim), to nie stanowi odrębnego tytułu do ubezpieczeń. Wynikający z niej przychód jest traktowany jak przychód pracowniczy, czyli jest w pełni oskładkowany.
Państwa pracownik wykonywał umowę o pracę od 1 do 5 maja 2015 r. Następnie rozpoczął urlop rodzicielski i od 6 maja (do końca miesiąca) podlegał ubezpieczeniom z tytułu pobierania zasiłku macierzyńskiego. Natomiast umowa zlecenia częściowo pokrywała się z umową o pracę (od 4 do 5 maja), a częściowo z pobieraniem zasiłku macierzyńskiego (od 6 do 31 maja).
Rozliczenie składek
W okresie od 1 do 5 maja ubezpieczony podlegał ubezpieczeniom społecznym zgodnie z zasadami obowiązującymi pracowników. W przychodzie do oskładkowania trzeba jednak uwzględnić część przychodu ze zlecenia, należną za okres od 4 do 5 maja. Z kolei w okresie od 6 do 31 maja ze zlecenia pracownik podlegał obowiązkowo tylko ubezpieczeniu zdrowotnemu. Zleceniobiorca pobierający zasiłek macierzyński i jednocześnie realizujący zlecenie na rzecz własnego pracodawcy nie jest traktowany jak "własny" pracownik, lecz jak każdy inny zleceniobiorca. Dlatego pracodawca powinien zgłosić go do ubezpieczenia zdrowotnego na druku ZUS ZZA/ZUS ZUA (jeżeli zleceniobiorca przystępuje do ubezpieczeń dobrowolnych), z kodem tytułu 04 11 00. Wcześniej zgłoszenie nie było konieczne, bo zlecenia zawartego z własnym pracodawcą nie zgłasza się odrębnie do ZUS.
Czynności konieczne do prawidłowego rozliczenia składek za pracownika-zleceniobiorcę w okresie pobierania zasiłku macierzyńskiego
| Czynności | Obliczenia |
| 1 | 2 |
| Obliczenie wynagrodzenia za przepracowaną na etacie część maja | ● 4200 zł : 30 dni = 140 zł; 140 zł x 26 dni pobierania zasiłku w maju (od 6 do 31 maja 2015 r.) = 3640 zł ● 4200 zł - 3640 zł = 560 zł |
| Obliczenie wynagrodzenia ze zlecenia za okres od 4 do 5 maja (wykonywanego równolegle z pracą etatową) | 800 zł : 28 dni umowy zlecenia x 2 dni = 57,14 zł |
| Obliczenie wynagrodzenia ze zlecenia za okres od 6 do 31 maja (wykonywanego równolegle z urlopem rodzicielskim) | 800 zł : 28 dni umowy zlecenia x 26 dni (od 6 do 31 maja 2015 r.) = 742,86 zł |
| Obliczenie kwoty 60% zasiłku macierzyńskiego za okres od 6 do 31 maja (26 dni) | ● 4200 zł - 13,71% = 3624,18 zł - podstawa wymiaru zasiłku ● 3624,18 zł : 30 = 120,81 zł; 120,81 zł x 60% = 72,49 zł - dniówka zasiłku ● 72,49 zł x 26 dni = 1884,74 zł |
Dokumentacja rozliczeniowa
Za maj należy przygotować i wypełnić następujące imienne raporty do ZUS:
● raport ZUS RCA:
- kod tytułu ubezpieczenia 01 10 00 (pracownik), podstawa wymiaru składek społecznych z etatu 617,14 zł (560 zł + 57,14 zł); podstawa wymiaru składki zdrowotnej 532,53 zł (617,14 zł - 84,61 zł),
- kod tytułu ubezpieczenia 12 40 00 (osoba pobierająca zasiłek macierzyński), podstawa wymiaru składek emerytalnej i rentowej, finansowanych z budżetu państwa 1884,74 zł;
● raport ZUS RSA:
- kod tytułu ubezpieczenia 01 10 00, kod świadczenia 319 (zasiłek macierzyński z ubezpieczenia chorobowego za okres ustalony jako okres urlopu rodzicielskiego), liczba dni zasiłkowych 26, kwota wypłaconego zasiłku 1884,74 zł;
● raport ZUS RZA:
- kod tytułu ubezpieczenia 04 11 00, podstawa wymiaru składki zdrowotnej 742,86 zł.
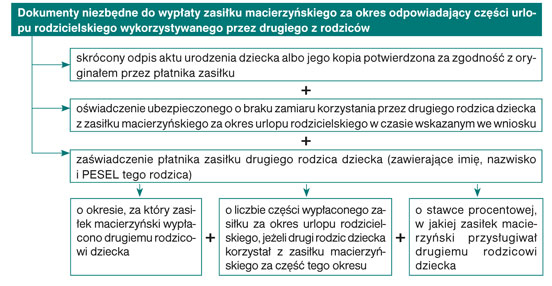
Udzielając pracownikowi urlopu rodzicielskiego, muszą Państwo pamiętać o konieczności skompletowania dokumentacji niezbędnej do wypłaty zasiłku macierzyńskiego za ten okres. Zestaw wymaganych dokumentów przedstawia poniższy schemat.
Podstawa prawna:
● art. 6 ust. 1 pkt 1, pkt 4, pkt 19, art. 8 ust. 2a, art. 9 ust. 1c, art. 18 ust. 1a, ust. 3, ust. 6 ustawy z 13 października 1998 r. o systemie ubezpieczeń społecznych - j.t. Dz.U. z 2015 r., poz. 121; ost.zm. Dz.U. z 2015 r., poz. 689
● art. 3 pkt 3, art. 31 ust. 2 i ust. 3, art. 47 ustawy z 25 czerwca 1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa - j.t. Dz.U. z 2014 r., poz. 159
● art. 66 ust. 1 pkt 1 lit. a i lit. e ustawy z 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych - j.t. Dz.U. z 2015 r., poz. 581
● załączniki nr 1, 3, 12-14 i 18 do rozporządzenia Ministra Pracy i Polityki Społecznej z 23 października 2009 r. w sprawie określenia wzorów zgłoszeń do ubezpieczeń społecznych i ubezpieczenia zdrowotnego, imiennych raportów miesięcznych i imiennych raportów miesięcznych korygujących, zgłoszeń płatnika, deklaracji rozliczeniowych i deklaracji rozliczeniowych korygujących, zgłoszeń danych o pracy w szczególnych warunkach lub o szczególnym charakterze oraz innych dokumentów - Dz.U. z 2014 r., poz. 1844; ost.zm. Dz.U. z 2014 r., poz. 1957
Izabela Nowacka
ekonomistka, od wielu lat zajmuje się tematyką wynagrodzeń i rozliczaniem płac, autorka licznych publikacji z dziedziny prawa pracy i ubezpieczeń społecznych

Już dziś zamów dostęp
do IFK Platforma Księgowych i Kadrowych
- Codzienne aktualności prawne
- Porady i artykuły z najpopularniejszych czasopism INFOR wraz z bieżącymi wydaniami
- Bogatą bibliotekę materiałów wideo
- Merytoryczne dodatki, ściągi, plakaty


