


Rozliczenie zakupu elektronicznej prenumeraty serwisu internetowego INFORLEX
Rozliczanie prenumerat i subskrypcji, zwłaszcza tych wykupionych z wyprzedzeniem i obejmujących kilka lat, sprawia księgowym wiele kłopotów. Dobrym przykładem jest dwuletni dostęp do kompleksowej bazy wiedzy i systemu informacji prawnej INFORLEX na okres od 1 stycznia 2027 r. do 31 grudnia 2028 r., zafakturowany np. 18 października 2026 r. i do tego płatny w dwóch ratach. Pojawia się wtedy kilka pytań. Dlaczego jako datę sprzedaży podano 18 października 2026 r., a nie koniec okresu prenumeraty? Kiedy można odliczyć VAT? W którym roku zaliczyć wydatek do kosztów podatkowych? Jak ująć go w księgach, skoro dotyczy dwóch kolejnych lat obrotowych? Na przykładzie zakupu dwuletniej prenumeraty INFORLEX wyjaśniamy, jak w praktyce rozliczyć taki wydatek w VAT, CIT, PIT, pkpir i księgach rachunkowych.
Elektroniczna prenumerata INFORLEX – rozliczenie VAT
Dostęp do serwisu internetowego INFORLEX nie jest usługą o charakterze ciągłym, o której mowa w art. 19a ust. 3 ustawy z 11 marca 2004 r. o podatku od towarów i usług (dalej: ustawa o VAT), ponieważ strony nie ustalają dla niej okresów rozliczeniowych. Takim okresem nie jest też płatność w ratach. Organy podatkowe potwierdzają, że w takich przypadkach usługę uznaje się za wykonaną w momencie rozpoczęcia jej świadczenia, a nie zakończenia umowy. Przykładem jest interpretacja indywidualna Dyrektora Izby Skarbowej w Warszawie z 5 października 2016 r. (sygn. IPPP1/4512–587/16-2/KR), w której stwierdza się, że:
Wnioskodawca prawidłowo wskazał, że za moment wykonania usługi, w przypadku podpisania po raz pierwszy umowy uznać należy moment przekazania kodów aktywacyjnych. Klient uzyskuje bowiem faktyczną możliwość korzystania z aplikacji w momencie, w którym otrzymuje kody aktywacyjne. Zatem w przypadku podpisania po raz pierwszy umowy obowiązek podatkowy powstaje zgodnie z art. 19a ust. 1 ustawy, tj. w momencie przekazania kodów aktywacyjnych.
Podobnie wypowiedział się Dyrektor Krajowej Informacji Skarbowej w interpretacji indywidualnej z 27 sierpnia 2020 r. (sygn. 0114-KDIP1-1.4012.350.2020.2.JO):
(...) w przypadku sprzedaży subskrypcji czasowej, wykonanie usługi następuje już w momencie jej udzielenia, ponieważ wówczas spełniona zostaje istota usługi – przekazanie prawa do korzystania na rzecz licencjobiorcy, tj. w momencie przesłania drogą mailową klientowi certyfikatu dostępu, wraz z innymi informacjami dotyczącymi nabywanej subskrypcji.
Tak samo jest w przypadku INFORLEX. Faktura za dostęp do serwisu dokumentuje usługę wykonaną w chwili przyznania dostępu. Wtedy też Wydawnictwo INFOR rozpoznaje obowiązek podatkowy i rozlicza VAT od całej kwoty faktury. Nabywca może więc odliczyć VAT z tej faktury w całości, najwcześniej w rozliczeniu za miesiąc, w którym uzyskał dostęp albo otrzymał fakturę, w zależności od tego, które z tych zdarzeń nastąpiło później.
Elektroniczna prenumerata INFORLEX – rozliczenie CIT
Wydatek na dostęp do INFORLEX jest pośrednim kosztem uzyskania przychodów. Takich kosztów nie da się przypisać do konkretnych przychodów, choć są związane z prowadzoną działalnością. Koszty pośrednie potrąca się w dacie ich poniesienia. Jeśli jednak dotyczą okresu dłuższego niż rok podatkowy, a nie da się ustalić, jaka ich część przypada na dany rok, rozlicza się je proporcjonalnie do długości okresu, którego dotyczą (art. 15 ust. 4d ustawy z 15 lutego 1992 r. o podatku dochodowym od osób prawnych; dalej: updop). Za dzień poniesienia kosztu pośredniego uważa się dzień, na który ujęto go w księgach rachunkowych na podstawie otrzymanej faktury (rachunku), a gdy faktury brak, na podstawie innego dowodu. Wyjątkiem są koszty ujęte jako rezerwy albo bierne rozliczenia międzyokresowe kosztów (art. 15 ust. 4e updop).
Moment rozliczenia kosztów pośrednich budzi w praktyce sporo wątpliwości. Wciąż można się spotkać z poglądem, że decydują o nim przepisy o rachunkowości i sposób ujęcia wydatku w księgach. Inaczej uznał Dyrektor KIS w interpretacji indywidualnej z 2 lutego 2024 r. (sygn. 0111-KDIB1-2.4010.665.2023.1.AW). Zaakceptował w niej stanowisko podatnika, który wskazał:
O tym, czy w istocie dany wydatek z uwagi na swój charakter nie może zostać przyporządkowany do długości okresu, którego dotyczy, decydować będą przepisy prawa podatkowego, a nie sposób jego księgowania na potrzeby prawa bilansowego. (…) Przepisy ustawy o rachunkowości określają jedynie sposób prowadzenia ksiąg i jako takie nie mogą rozstrzygać o tym, co jest, a co nie jest kosztem uzyskania przychodów, a także służą one ustaleniu wysokości dochodu (straty) podatkowego, zgodnie z art. 9 ust. 1 ustawy o CIT, nie mają zaś charakteru podatkotwórczego (wyrok TK z dnia 4 lutego 1994 r. (sygn. akt U 2/90)).
O rozliczeniu kosztów podatkowych przesądzają więc przepisy podatkowe. Koszty pośrednie potrąca się co do zasady w roku ich poniesienia, a jeśli dotyczą okresu dłuższego niż rok rozlicza się je proporcjonalnie (art. 15 ust. 4d zdanie drugie updop). Rozpatrywana subskrypcja INFORLEX obejmuje dwa lata, od 1 stycznia 2027 r. do 31 grudnia 2028 r. Jej koszt trzeba zatem rozdzielić proporcjonalnie na te dwa lata i zaliczyć do kosztów podatkowych w pierwszym dniu każdego z nich. Gdy rok podatkowy spółki pokrywa się z kalendarzowym, oznacza to podział kosztu po połowie. Takie podejście potwierdził m.in. Dyrektor KIS w interpretacji indywidualnej z 15 lipca 2026 r. (sygn. 0111-KDIB1-2.4010.202.2026.1.AW):
Nabycie licencji o charakterze subskrypcyjnym nie wiąże się z przeniesieniem praw autorskich na żadnym z pól eksploatacji (np. prawa do kopiowania, modyfikacji, trwałego zwielokrotniania), co jest niezbędnym elementem do uznania transakcji za nabycie prawa majątkowego (wartości niematerialnej i prawnej). Stąd nabywane przez Państwa czasowe licencje subskrypcyjne nie stanowią wartości niematerialnych i prawnych i nie podlegają rozliczaniu poprzez amortyzację. Zatem nabywane od Partnera na własne potrzeby Oprogramowanie powinno być ujmowane jako koszt uzyskania przychodów inny niż bezpośrednio związany z przychodami, o którym mowa w art. 15 ust. 4d ustawy o CIT. Wydatki te pozostają związane z całokształtem Państwa działalności i nie można ich przypisać do konkretnych przychodów. W konsekwencji podlegają potrąceniu zgodnie z art. 15 ust. 4d–4e ustawy o CIT, tj. w dacie ich poniesienia rozumianej jako dzień ujęcia kosztu w księgach rachunkowych na podstawie otrzymanej od Partnera faktury, z uwzględnieniem proporcjonalnego rozliczenia w czasie, jeżeli dany wydatek dotyczy okresu przekraczającego rok podatkowy.
Elektroniczna prenumerata INFORLEX – ujęcie w księgach rachunkowych
Wydatek na dostęp do systemu INFORLEX przez okres dłuższy niż rok obrotowy trzeba rozliczyć w księgach zgodnie z zasadą współmierności przychodów i kosztów (art. 6 ust. 1 ustawy z 29 września 1994 r. o rachunkowości; dalej: uor). Koszt z faktury otrzymanej w 2026 r., który dotyczy okresu od 1 stycznia 2027 r. do 31 grudnia 2028 r., nie może więc obciążać wyniku 2026 r. W 2026 r. ujmuje się go w czynnych rozliczeniach międzyokresowych kosztów (art. 39 ust. 1 uor), w kwocie netto, czyli bez VAT naliczonego podlegającego odliczeniu. Następnie odpisuje się go w koszty równomiernie w okresie, którego dotyczy, czyli w latach 2027–2028. Takie rozliczenie nie zależy od momentu powstania obowiązku podatkowego w VAT ani od zasad rozliczenia kosztu dla celów CIT, bo przepisy podatkowe i przepisy o rachunkowości regulują te kwestie odrębnie.
Jeżeli jednostka uzna wartość wydatku za nieistotną, może skorzystać z uproszczenia przewidzianego w art. 4 ust. 4 uor i ująć cały wydatek w kosztach jednorazowo, w dacie jego poniesienia. W praktyce będzie to jednak rzadkie, bo prenumerata obejmuje kilka lat, a jednostki zwykle chcą zbliżyć rozliczenie bilansowe do podatkowego. Znacznie częściej koszt rozkłada się na okres trwania prenumeraty: co miesiąc przez cały okres albo po połowie na początku każdego roku obrotowego, czyli jednorazowo 1 stycznia 2027 r. i 1 stycznia 2028 r.
Spółka, której rok obrotowy pokrywa się z kalendarzowym i która ewidencjonuje koszty wyłącznie na kontach zespołu 4, otrzymała 18 października 2026 r. fakturę za dostęp do systemu INFORLEX na okres od 1 stycznia 2027 r. do 31 grudnia 2028 r. (24 miesiące). Wartość netto wynosi 6000 zł, VAT 23% to 1380 zł, a wartość brutto 7380 zł. Zgodnie z umową faktura jest płatna w dwóch ratach po 3690 zł: pierwsza do 30 października 2026 r., druga do 31 marca 2027 r.
Ewidencja w księgach rachunkowych 2026 r.:
1. Faktura – otrzymanie faktury za dostęp do systemu INFORLEX (wartość brutto):
Wn konto 30 „Rozliczenie zakupu” 7 380 zł
Ma konto 21 „Rozrachunki z dostawcami” 7 380 zł
2. Faktura – VAT naliczony podlegający odliczeniu:
Wn konto 22-1 „VAT naliczony i jego rozliczenie” 1 380 zł
Ma konto 30 „Rozliczenie zakupu” 1 380 zł
3. WB – zapłata I raty (30 października 2026 r.):
Wn konto 21 „Rozrachunki z dostawcami” 3 690 zł
Ma konto 13-1 „Rachunek bieżący” 3 690 zł
4. Faktura – ujęcie kosztu (wartość netto) w kosztach rodzajowych:
Wn konto 40-2 „Usługi obce” 6 000 zł
Ma konto 30 „Rozliczenie zakupu” 6 000 zł
5. PK – przeniesienie kosztu dotyczącego przyszłych okresów do rozliczenia w czasie:
Wn konto 64-0 „Czynne rozliczenia międzyokresowe kosztów” 6 000 zł
Ma konto 49 „Rozliczenie kosztów” 6 000 zł
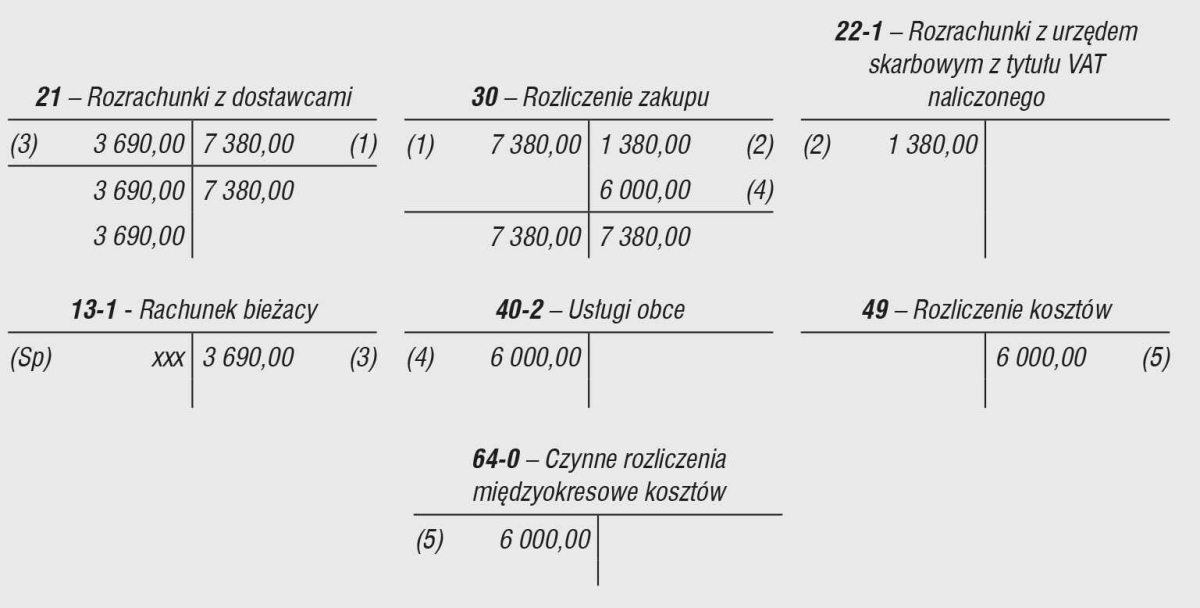
Saldo Wn konta 64-0 (6000 zł) jednostka wykazuje w bilansie sporządzonym na 31 grudnia 2026 r. po stronie aktywów, w podziale według okresu, który pozostaje do rozliczenia. Część przypadająca na 2027 r. (3000 zł, do rozliczenia w ciągu 12 miesięcy od dnia bilansowego) trafia do pozycji B.IV „Krótkoterminowe rozliczenia międzyokresowe”. Część przypadająca na 2028 r. (również 3000 zł, do rozliczenia po upływie 12 miesięcy od dnia bilansowego) trafia co do zasady do pozycji A.V „Długoterminowe rozliczenia międzyokresowe” (według wzoru bilansu z załącznika nr 1 do uor). Ze względu na zasadę istotności (art. 4 ust. 4 uor) jednostki często wykazują jednak całą kwotę jako krótkoterminową, jeśli część długoterminowa nie jest znacząca dla rzetelnego i jasnego obrazu ich sytuacji majątkowej i finansowej.
Terminy zapłaty poszczególnych rat nie wpływają na moment ujęcia kosztu w księgach rachunkowych.
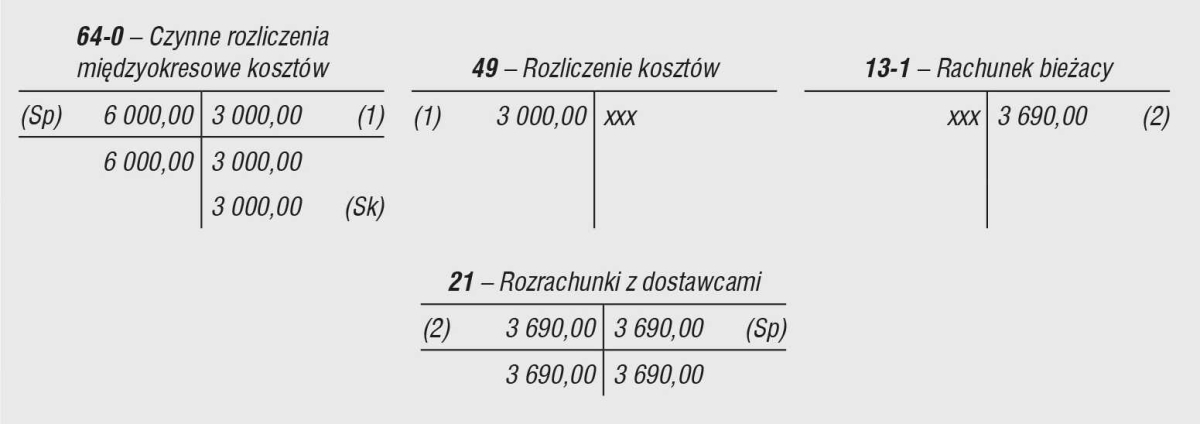
Ewidencja w księgach rachunkowych 2027 r.:
Część wydatku przypadającą na 2027 r. (12/24 wartości netto, czyli 3000 zł) zalicza się do kosztów jednorazowo w styczniu 2027 r. albo co miesiąc (1/24 wartości netto, czyli 250 zł), zgodnie z przyjętą polityką rachunkowości.
1. PK – zaliczenie do kosztów 2027 r. części wydatku rozliczanego w czasie:
Wn konto 49 „Rozliczenie kosztów” 3 000 zł
Ma konto 64-0 „Czynne rozliczenia międzyokresowe kosztów” 3 000 zł
2. WB – zapłata II raty (31 marca 2027 r.):
Wn konto 21 „Rozrachunki z dostawcami” 3 690 zł
Ma konto 13-1 „Rachunek bieżący” 3 690 zł
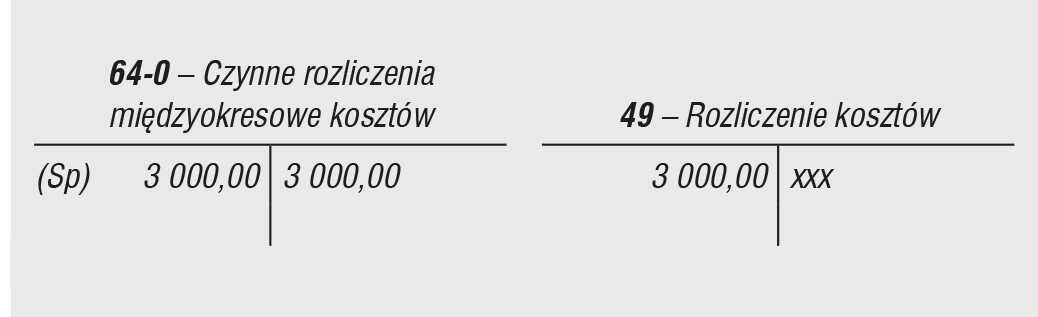
Pozostałą część wydatku (3000 zł) zalicza się do kosztów 2028 r. tak samo jak w 2027 r.
1. PK – zaliczenie do kosztów 2028 r. części wydatku rozliczanego w czasie:
Wn konto 49 „Rozliczenie kosztów” 3 000 zł
Ma konto 64-0 „Czynne rozliczenia międzyokresowe kosztów” 3 000 zł
Elektroniczna prenumerata INFORLEX – rozliczenie w PIT i pkpir
Podatnicy PIT prowadzący pkpir mają możliwość stosowania jednej z dwóch metod rozliczania kosztów w czasie, tj. metody uproszczonej albo memoriałowej. Wybór tych metod dotyczy rozliczania tzw. pozostałych wydatków, które są ujmowane w kolumnie 15 księgi. Prenumerata INFORLEX jest kosztem pośrednim, rozliczanym w kolumnie 15 pkpir. Koszty pośrednie, niezależnie od stosowanej metody prowadzenia pkpir, są potrącane w momencie ich poniesienia, czyli w dacie wystawienia faktury lub innego dowodu dokumentującego koszt. Jednak w przypadku metody memoriałowej koszty pośrednie przekraczające rok podatkowy ujmuje się proporcjonalnie do okresu, którego dotyczą. Zasada ta nie dotyczy metody uproszczonej. W tej metodzie koszty pośrednie przekraczające rok podatkowy ujmuje się w pkpir w całości w momencie poniesienia kosztu. Przyjmuje się, że okres przekraczający rok podatkowy to okres przypadający na przełomie lat podatkowych – niezależnie od tego, jak długo trwa. Przy metodzie memoriałowej koszt pośredni dotyczący dwóch lat podatkowych należy podzielić proporcjonalnie do lat, których dotyczy.
Podatnik prowadzi pkpir metodą memoriałową. Jest czynnym podatnikiem VAT. W październiku 2026 r. nabył dostęp do INFORLEX w okresie od 1 stycznia 2027 r. do 31 grudnia 2028 r. Data wystawienia faktury: 18 października 2026 r. Jest to koszt pośredni. Kwota netto faktury wynosi 6000 zł. Kwota brutto na fakturze to 7380 zł. Zgodnie z umową faktura jest płatna w dwóch ratach po 3690 zł brutto: pierwsza do 30 października 2026 r., druga do 31 marca 2027 r. Podatnik wydatek na dostęp do INFORLEX zaliczy do kosztów proporcjonalnie w dwóch latach:
- 1 stycznia 2027 r. – kwotę 3000 zł,
- 1 stycznia 2028 r.– kwotę 3000 zł.
W kolumnie 2 pkpir podatnik wpisuje datę wystawienia faktury zgodnie z pkt 3 objaśnień do rozporządzenia Ministra Finansów i Gospodarki z 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (dalej: rozporządzenie w sprawie pkpir).
Zapis w pkpir – metoda memoriałowa
Lp. | Data zdarzenia gospodarczego | Numer identyfikujący fakturę wystawioną przy użyciu Krajowego Systemu e-Faktur | Numer dowodu księgowego | Opis zdarzenia gospodarczego | Pozostałe wydatki | Razem wydatki (14 + 15) | ||
zł | gr | zł | gr | |||||
1 | 2 | 3 | 4 | 8 | 15 | 16 | ||
Styczeń 2027 | ||||||||
3 | 18.10.2026 | 1181330202-20261018 11AB1111111B-26 | F2026/00047784 | INFORLEX | 3000 | 00 | 3000 | 00 |
Styczeń 2028 | ||||||||
2 | 18.10.2026 | 1181330202-20261018 11AB1111111B-26 | F2026/00047784 | INFORLEX | 3000 | 00 | 3000 | 00 |
Przy metodzie uproszczonej całość faktury (kwota 6000 zł) zostanie zaliczona do kosztów w październiku 2026 r., tj. w dacie wystawienia faktury.
Zapis w pkpir – metoda uproszczona
Lp. | Data zdarzenia gospodarczego | Numer identyfikujący fakturę wystawioną przy użyciu Krajowego Systemu e-Faktur | Numer dowodu księgowego | Opis zdarzenia gospodarczego | Pozostałe wydatki | Razem wydatki (14 + 15) | ||
zł | gr | zł | gr | |||||
1 | 2 | 3 | 4 | 8 | 15 | 16 | ||
134 | 18.10.2026 | 1181330202 20261018 11AB1111111B-26 | F2026/00047784 | INFORLEX | 6000 | 00 | 6000 | 00 |
Opisane zasady nie dotyczą metody kasowej PIT, którą wybrani podatnicy prowadzący pkpir mogą stosować od 1 stycznia 2025 r. Metoda kasowa PIT może być stosowana zarówno przez podatników prowadzących pkpir w sposób memoriałowy, jak i uproszczony. Przy metodzie kasowej PIT koszty dostępu do INFORLEX zostaną zaliczone w dacie zapłaty.
Podatnik prowadzi pkpir. W 2026 r. i 2027 r. korzysta z metody kasowej PIT. Jest czynnym podatnikiem VAT. W październiku 2026 r. nabył dostęp do INFORLEX w okresie od 1 stycznia 2027 r. do 31 grudnia 2028 r. Data wystawienia faktury: 18 października 2026 r. Jest to koszt pośredni. Kwota netto faktury wynosi 6000 zł. Kwota brutto na fakturze to 7380 zł. Zgodnie z umową faktura jest płatna w dwóch ratach po 3690 zł brutto: pierwsza do 30 października 2026 r., druga do 31 marca 2027 r. W tych datach podatnik płaci za dostęp. Podatnik poszczególne raty zaliczy do kosztów w dacie zapłaty, tj.:
- 30 października 2026 r. – kwotę 3000 zł,
- 31 marca 2027 r. – kwotę 3000 zł.
W kolumnie 2 pkpir podatnik wpisuje daty dokonania zapłaty zgodnie z pkt 3 objaśnień do rozporządzenia w sprawie pkpir.
Zapis w pkpir – metoda kasowa PIT
Lp. | Data zdarzenia gospodarczego | Numer identyfikujący fakturę wystawioną przy użyciu Krajowego Systemu e-Faktur | Numer dowodu księgowego | Opis zdarzenia gospodarczego | Pozostałe wydatki | Razem wydatki (14 + 15) | ||
zł | gr | zł | gr | |||||
1 | 2 | 3 | 4 | 8 | 15 | 16 | ||
Październik 2026 | ||||||||
223 | 30.10.2026 | 1181330202 20261018 11AB1111111B-26 | F2026/00047784 | INFORLEX | 3000 | 00 | 3000 | 00 |
Marzec 2027 | ||||||||
72 | 31.03.2027 | 1181330202 20261018 11AB1111111B-26 | F2026/00047784 | INFORLEX | 3000 | 00 | 3000 | 00 |
Podsumowanie
1. Dostęp do INFORLEX nie jest usługą ciągłą. Jest to usługa wykonana w momencie przyznania dostępu, a nie z końcem prenumeraty (wtedy powstaje obowiązek podatkowy od całej kwoty faktury).
2. Nabywca odlicza cały VAT najwcześniej za miesiąc, w którym uzyskał dostęp albo dostał fakturę, w zależności od tego, co nastąpiło później.
3. Prenumerata jest kosztem pośrednim. Koszt pośredni dotyczący okresu dłuższego niż rok podatkowy rozlicza się proporcjonalnie.
4. W księgach rachunkowych koszt prenumeraty rozlicza się – co do zasady – przez rozliczenia międzyokresowe kosztów. Jeśli wydatek jest nieistotny, można go ująć według przepisów bilansowych jednorazowo (o momencie rozliczenia kosztu podatkowego decydują przepisy podatkowe, nie sposób księgowania).
5. Terminy zapłaty rat nie wpływają na moment ujęcia kosztu w księgach rachunkowych.
6. W pkpir prenumerata to koszt pośredni (kol. 15), który w metodzie memoriałowej dzieli się proporcjonalnie na lata, w uproszczonej ujmuje w całości w dacie faktury, a w kasowej w datach zapłaty rat.
art. 15 ust. 4d i 4e ustawy z 15 lutego 1992 r. o podatku dochodowym od osób prawnych (j.t. Dz.U. z 2026 r. poz. 554; ost.zm. Dz.U. z 2026 r. poz. 1287)
art. 4 ust. 4, art. 6 ust. 1, art. 39 ust. 1 ustawy z 29 września 1994 r. o rachunkowości (j.t. Dz.U. z 2026 r. poz. 522; ost.zm. Dz.U. z 2026 r. poz. 1206)
art. 19a ust. 1, 3 i 8, art. 86 ust. 10 i ust. 10b pkt 1 ustawy z 11 marca 2004 r. o podatku od towarów i usług (j.t. Dz.U. z 2026 r. poz. 1263; ost.zm. Dz.U. z 2026 r. poz. 1270)
art. 22 ust. 4a, 6, 6b ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (j.t. Dz. U. z 2026 r. poz. 592; ost.zm. Dz.U. z 2026 r. poz. 1354)
pkt 3 objaśnień do rozporządzenia Ministra Finansów i Gospodarki z 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów (Dz.U. z 2025 r. poz. 1299)
Kiedy powstaje obowiązek podatkowy w VAT przy elektronicznej prenumeracie INFORLEX?
Dostęp do INFORLEX nie jest usługą ciągłą. Usługa jest wykonana w momencie przyznania dostępu, a wtedy powstaje obowiązek podatkowy od całej kwoty faktury.
Kiedy nabywca może odliczyć VAT z faktury za dostęp do serwisu INFORLEX?
Nabywca może odliczyć VAT w całości najwcześniej w rozliczeniu za miesiąc, w którym uzyskał dostęp albo otrzymał fakturę, w zależności od tego, które z tych zdarzeń nastąpiło później.
Jak rozliczyć w CIT koszt dwuletniej prenumeraty INFORLEX od 1 stycznia 2027 r. do 31 grudnia 2028 r.?
Prenumerata INFORLEX jest kosztem pośrednim. Koszt obejmujący dwa lata trzeba rozdzielić proporcjonalnie na te dwa lata; gdy rok podatkowy pokrywa się z kalendarzowym, oznacza to podział kosztu po połowie.
Jak ująć w księgach rachunkowych fakturę z 2026 r. za dostęp do INFORLEX na lata 2027–2028?
Koszt z faktury otrzymanej w 2026 r., dotyczący okresu od 1 stycznia 2027 r. do 31 grudnia 2028 r., nie może obciążać wyniku 2026 r. Ujmuje się go w czynnych rozliczeniach międzyokresowych kosztów w kwocie netto.
Jak w pkpir rozlicza się koszt prenumeraty INFORLEX przy metodzie memoriałowej, uproszczonej i kasowej?
W pkpir prenumerata INFORLEX to koszt pośredni w kolumnie 15. W metodzie memoriałowej dzieli się go proporcjonalnie na lata, w uproszczonej ujmuje w całości w dacie faktury, a w kasowej w datach zapłaty rat.
Tomasz Krywan
doradca podatkowy, właściciel kancelarii doradztwa podatkowego, autor „Komentarza VAT 2026” wydanego nakładem INFOR PL S.A.
Paweł Muż
ekonomista, redaktor „MONITORA księgowego”
Grzegorz Ziółkowski
doradca podatkowy, autor licznych publikacji z dziedziny podatków oraz komentarza do PIT wydanego przez INFOR PL SA

Już dziś zamów dostęp
do IFK Platforma Księgowych i Kadrowych
- Codzienne aktualności prawne
- Porady i artykuły z najpopularniejszych czasopism INFOR wraz z bieżącymi wydaniami
- Bogatą bibliotekę materiałów wideo
- Merytoryczne dodatki, ściągi, plakaty


