


Kto powinien wydać i jak może wyglądać zarządzenie w sprawie przeprowadzenia inwentaryzacji
Ustawa o rachunkowości wskazuje (art. 4 ust. 3 pkt 3), że rachunkowość jednostki obejmuje m.in. okresowe ustalanie lub sprawdzanie drogą inwentaryzacji rzeczywistego stanu aktywów i pasywów. Przeprowadzenie inwentaryzacji jest zatem integralną częścią rachunkowości. Za wykonywanie obowiązków w zakresie rachunkowości ponosi odpowiedzialność kierownik jednostki.
Kierownik jednostki ponosi odpowiedzialność za wykonywanie obowiązków w zakresie rachunkowości określonych ustawą, w tym z tytułu nadzoru, również w przypadku gdy określone obowiązki w zakresie rachunkowości - z wyłączeniem odpowiedzialności za przeprowadzenie inwentaryzacji w formie spisu z natury - zostaną powierzone innej osobie za jej zgodą. Przyjęcie odpowiedzialności przez inną osobę powinno być stwierdzone w formie pisemnej. W przypadku gdy kierownikiem jednostki jest organ wieloosobowy, a nie została wskazana osoba odpowiedzialna, odpowiedzialność ponoszą wszyscy członkowie tego organu - art. 4 ust. 5 ustawy o rachunkowości.
W myśl przytoczonego przepisu nawet fakt przejęcia przez inną osobę (za jej zgodą) obowiązków w zakresie rachunkowości nie zwalnia kierownika jednostki od odpowiedzialności za wykonywanie obowiązków w zakresie rachunkowości, w tym z tytułu nadzoru. Z przywołanego art. 5 ust. 5 ustawy o rachunkowości wynika również, że kierownik jednostki nie może w żadnym przypadku przekazać (scedować na inną osobę) odpowiedzialności za przeprowadzenie inwentaryzacji drogą spisu z natury.
WAŻNE!
Kierownik jednostki nie może scedować odpowiedzialności za przeprowadzenie inwentaryzacji drogą spisu z natury.
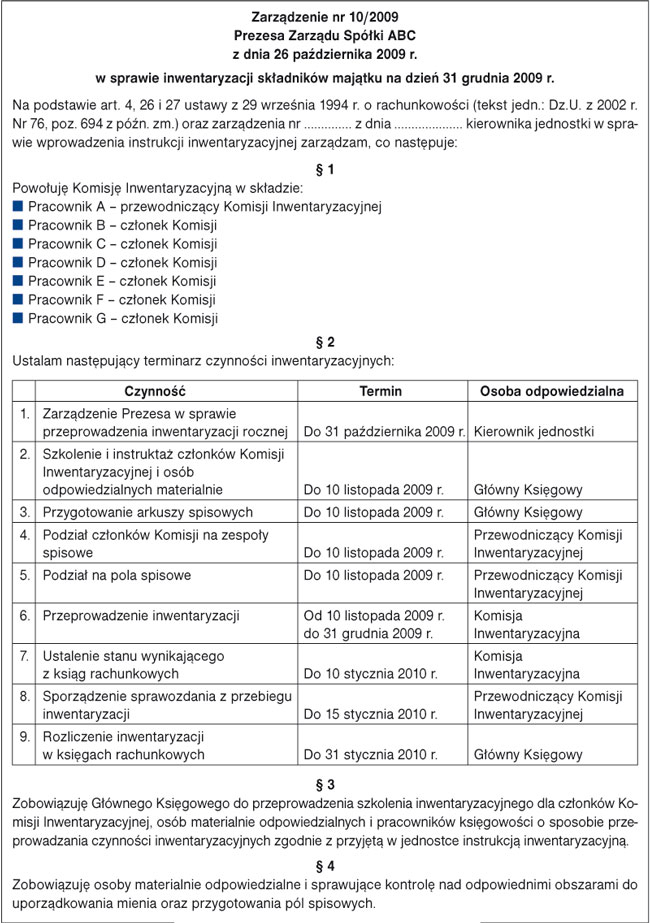
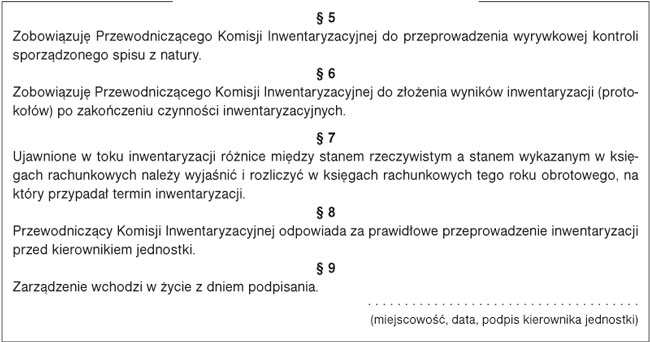
Fakt, że kierownik jednostki nie może scedować odpowiedzialności za przeprowadzenie inwentaryzacji drogą spisu z natury, wynika z tego, że tylko kierownik jednostki może podjąć wiążącą decyzję w sprawie ustalenia dnia spisu, czasu jego trwania, powołania komisji przeprowadzającej spis, zapewnienia obecności osób odpowiedzialnych za spisywane przedmioty. W związku z tym kierownik jednostki powinien wydać zarządzenie w sprawie przeprowadzenia inwentaryzacji. Przykładowe zarządzenie kierownika jednostki może wyglądać następująco:
● art. 4, 26 i 27 ustawy z 29 września 1994 r. o rachunkowości - j.t. Dz.U. z 2002 r. Nr 76, poz. 694; ost.zm. Dz.U. z 2009 r. Nr 91, poz. 742
Paweł Muż
ekonomista, księgowy

Już dziś zamów dostęp
do IFK Platforma Księgowych i Kadrowych
- Codzienne aktualności prawne
- Porady i artykuły z najpopularniejszych czasopism INFOR wraz z bieżącymi wydaniami
- Bogatą bibliotekę materiałów wideo
- Merytoryczne dodatki, ściągi, plakaty

